
ประกันชั้น 1 / 2+ / 3+ / 3 ต่างกันอย่างไร เลือกแบบไหนให้เหมาะกับรถคุณ
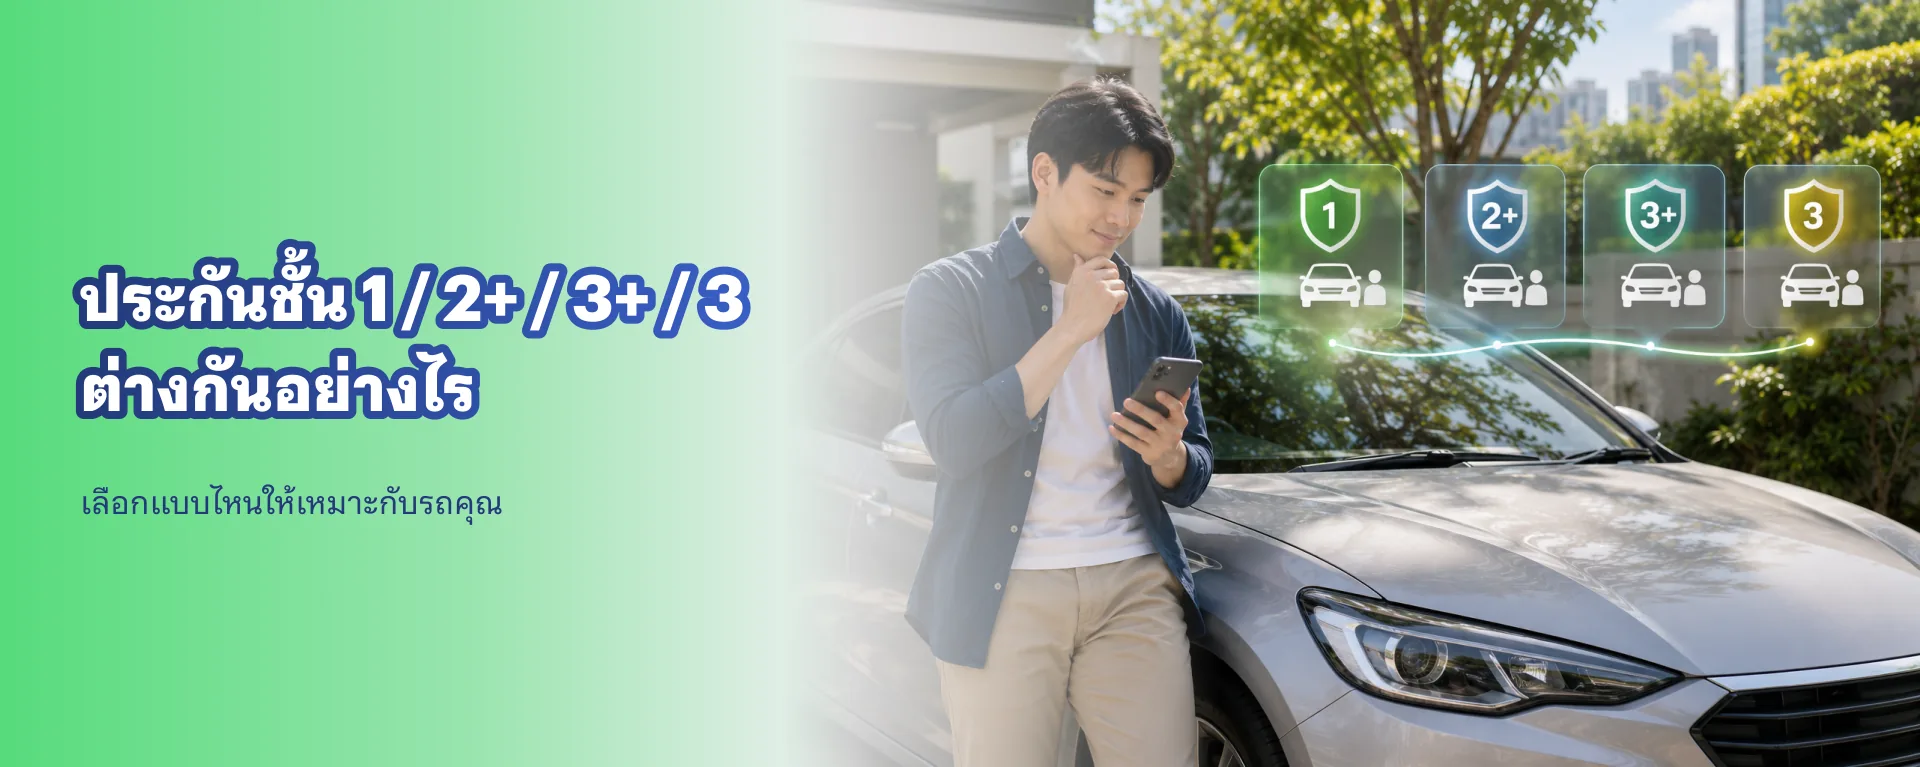
หนึ่งในคำถามที่คนซื้อประกันรถยนต์ครั้งแรกสงสัยมากที่สุด คือ “ตัวเลขชั้นประกัน” ที่เห็นกันบ่อย ๆ ทั้งชั้น 1 ชั้น 2+ ชั้น 3+ และชั้น 3 นั้นต่างกันตรงไหน และแบบไหนเหมาะกับรถของเรา บทความนี้ใจโบรกเกอร์สรุปให้เข้าใจง่ายในที่เดียว
1. นิยามสั้น ๆ ของแต่ละชั้นประกัน
ประกันชั้น 1 คือแผนที่ให้ความคุ้มครองครอบคลุมที่สุด ดูแลทั้งรถของผู้เอาประกันและรถคู่กรณี รวมถึงกรณีรถสูญหายและไฟไหม้ จุดเด่นคือคุ้มครองความเสียหายต่อตัวรถแม้ในกรณีที่ไม่มีคู่กรณี
ประกันชั้น 2+ คุ้มครองรถของเราเฉพาะกรณีที่ชนกับ “ยานพาหนะทางบก” และต้องมีคู่กรณีที่ระบุตัวได้ พร้อมคุ้มครองรถสูญหายและไฟไหม้ด้วย
ประกันชั้น 3+ ใกล้เคียงกับชั้น 2+ ในเรื่องการชนกับยานพาหนะทางบก แต่โดยทั่วไปไม่คุ้มครองกรณีรถสูญหายและไฟไหม้
ประกันชั้น 3 คุ้มครองเฉพาะความเสียหายที่เกิดกับบุคคลภายนอกและทรัพย์สินของคู่กรณี ไม่คุ้มครองตัวรถของผู้เอาประกัน
2. ตารางเปรียบเทียบความคุ้มครอง (ภาพรวม)
รถของเรา (มีคู่กรณีเป็นยานพาหนะทางบก): ชั้น 1 คุ้มครอง / ชั้น 2+ คุ้มครอง / ชั้น 3+ คุ้มครอง / ชั้น 3 ไม่คุ้มครอง
รถของเรา (ไม่มีคู่กรณี เช่น ชนเสา ชนต้นไม้): ชั้น 1 คุ้มครอง / ชั้น 2+ ไม่คุ้มครอง / ชั้น 3+ ไม่คุ้มครอง / ชั้น 3 ไม่คุ้มครอง
รถสูญหาย: ชั้น 1 คุ้มครอง / ชั้น 2+ คุ้มครอง / ชั้น 3+ โดยทั่วไปไม่คุ้มครอง / ชั้น 3 ไม่คุ้มครอง
ไฟไหม้: ชั้น 1 คุ้มครอง / ชั้น 2+ คุ้มครอง / ชั้น 3+ โดยทั่วไปไม่คุ้มครอง / ชั้น 3 ไม่คุ้มครอง
ความรับผิดต่อบุคคลภายนอก (ชีวิต ร่างกาย ทรัพย์สินคู่กรณี): คุ้มครองทุกชั้น ตามวงเงินในกรมธรรม์
ทั้งนี้รายละเอียดความคุ้มครอง วงเงิน และข้อยกเว้นอาจแตกต่างกันในแต่ละกรมธรรม์และแต่ละบริษัทประกันภัย
3. เหมาะกับใคร แยกตามอายุรถและพฤติกรรมการใช้รถ
รถใหม่ป้ายแดง อายุไม่เกิน 5-7 ปี หรือรถที่ยังผ่อนอยู่ มักเหมาะกับประกันชั้น 1 เพราะมูลค่ารถยังสูง และค่าซ่อมกรณีไม่มีคู่กรณีอาจสูงกว่าส่วนต่างของเบี้ยที่จ่ายเพิ่ม
รถอายุประมาณ 7-12 ปี ที่ยังใช้งานประจำในเมืองและกังวลเรื่องรถหาย มักเหมาะกับประกันชั้น 2+ เพราะยังได้ความคุ้มครองรถสูญหายและไฟไหม้ในเบี้ยที่ต่ำกว่าชั้น 1
รถอายุมาก ใช้งานไม่บ่อย จอดในที่ปลอดภัย และผู้ขับขี่มีประสบการณ์ อาจพิจารณาชั้น 3+ หรือชั้น 3 เพื่อคุมค่าใช้จ่าย โดยยอมรับความเสี่ยงค่าซ่อมรถตัวเองบางส่วน
ผู้ขับขี่มือใหม่ หรือผู้ที่ขับทางไกลบ่อย ควรพิจารณาความคุ้มครองที่สูงขึ้นไว้ก่อน เพราะโอกาสเกิดเหตุแบบไม่มีคู่กรณีมีมากกว่า
4. สรุป 3 คำถามช่วยตัดสินใจ
คำถามที่ 1: ถ้าวันนี้รถเสียหายหนักหรือหายไป เรามีเงินสำรองซ่อมหรือซื้อใหม่หรือไม่ ถ้าไม่มี ควรเลือกความคุ้มครองที่สูงขึ้น
คำถามที่ 2: รถของเรามูลค่าปัจจุบันเท่าไร ถ้ามูลค่ารถต่ำมากแล้ว การจ่ายเบี้ยชั้น 1 อาจไม่คุ้มเท่าที่คิด
คำถามที่ 3: เรามีความเสี่ยงเรื่องรถหายหรือไฟไหม้มากน้อยแค่ไหน ถ้าจอดริมถนนเป็นประจำ ความคุ้มครองรถสูญหายจะมีความสำคัญ
สรุป
ไม่มีชั้นประกันไหน “ดีที่สุด” สำหรับทุกคน มีแต่แบบที่ “เหมาะที่สุด” กับอายุรถ มูลค่ารถ พฤติกรรมการใช้งาน และงบประมาณของแต่ละคน หากยังไม่แน่ใจ สามารถปรึกษาเจ้าหน้าที่ของ JAI Broker ทาง LINE เพื่อช่วยเปรียบเทียบทางเลือกที่เหมาะกับรถของคุณได้
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้ทั่วไป ความคุ้มครอง วงเงิน ข้อยกเว้น และเงื่อนไขที่ใช้จริงเป็นไปตามที่ระบุในกรมธรรม์ของแต่ละบริษัทประกันภัย โปรดศึกษารายละเอียดก่อนตัดสินใจ

คัดลอกแล้ว